Helsingin omakotitalo, 8 kWp, 9 800 €, tuotto 7 200 kWh/v: vero verkkoon myydystä ylijäämästä on käytännössä 0 € ensimmäiset 12 vuotta. Verohallinnon 25 %:n menojäännöspoisto selitettynä, sekä se yleinen virhe, jonka tekevät asentajat ja blogit – verkkoonmyyntitulo on ansiotuloa, ei pääomatuloa.
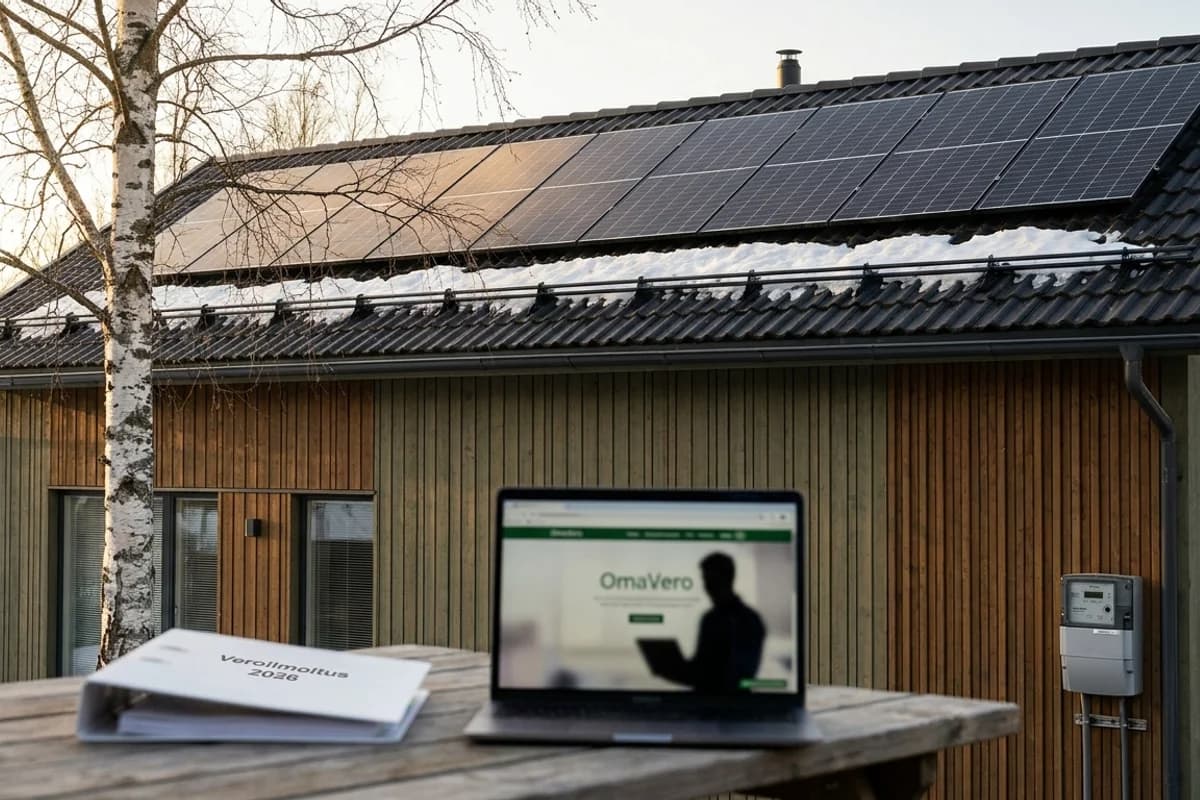
Helsingin omakotitalon 8 kWp -järjestelmä keväällä 2026. Verkkoon myydyn ylijäämäsähkön vero ensimmäisten 12 vuoden aikana on käytännössä 0 €.
Helsingin omakotitalo, 8 kWp aurinkopaneelit, hinta 9 800 €, tuotto 7 200 kWh/v. Verkkoon myydyn ylijäämäsähkön vero ensimmäisten 12 vuoden aikana: pyöreät 0 €. Syy on Verohallinnon 25 %:n poistosääntö, joka syö koko verkkoonmyyntitulon ja jättää poistovaraa vielä toistakymmentä vuotta. Mutta vain jos teet veroilmoituksen oikein – ja yksi yleinen oletus on suoraan väärin.
Lyhyt vastaus: vero on käytännössä nolla
Tyypillinen omakotitalon aurinkopaneelijärjestelmä Suomessa 2026 tuottaa noin 7 200 kWh vuodessa Helsingissä (60,2 °N) ja noin 6 500 kWh Oulussa (65 °N). Lämpöpumpun ja sähköauton yhdistelmällä omakäyttöaste on tyypillisesti 60 %. Tämä jakaa tuoton kahteen erilliseen verolajiin: omakäyttö on tulo- ja sähköverosta vapaa, verkkoonmyynti on veronalaista ansiotuloa.
Käytännön loppulukema yllättää useimmat. Verohallinnon ohje VH/3693/00.01.00/2024 sallii 25 %:n menojäännöspoiston järjestelmän hankintamenosta vuodessa. Pelkästään ensimmäisen vuoden poiston myydyn osuus on jo 980 €, kun verkkoonmyyntitulo realistisella 2025-tason hinnalla jää 70–110 € haarukkaan. Erotus on negatiivinen, joten verotettavaa tuloa ei jää. Tilanne toistuu vuosi vuodelta: poistovara säilyy vielä noin 12–15 vuotta järjestelmän asennuksesta.
📊
Yleinen sekaannus: aurinkopaneelin verkkoonmyynnin tuotto on ansiotuloa, ei pääomatuloa. Verohallinnon päivitetty ohje 14.8.2024 vahvistaa: "Sähkön myynnistä saatu tulo ei ole varallisuuden kerryttämää tuloa, joten kyseessä on veronalainen ansiotulo." Useat suomalaiset opastavat blogit ja jopa asentajat puhuvat edelleen pääomatulosta. Se on väärin.
Omakäyttö ja verkkoonmyynti – kaksi täysin eri verolajia
Omakäyttö on tulo- ja sähköverosta vapaa
Kun aurinkopaneeli tuottaa sähköä, joka kulutetaan välittömästi omassa talossa, sitä ei lasketa veronalaiseksi tuloksi missään muodossa. Sähköveroa siitä ei myöskään peritä, koska sähkö ei kulje verkon kautta. Edes 50 000 kWh:n vuosituotantokin omakäytössä on verovapaa, kunhan järjestelmä jää alle 100 kVA nimellistehon. Käytännössä omakotitalon tyypillinen 8 kWp on noin 8 kVA – kaukana rajasta.
Verkkoonmyynti on muu ansiotulo
Verkkoon syötetty ylijäämä luokitellaan henkilökohtaisen tulolähteen muuksi ansiotuloksi. Käytännössä tämä tarkoittaa, että tulo lisätään muuhun ansiotuloosi (palkka, eläke, mahdollinen yrittäjätulo) ja siitä peritään tavallinen marginaaliverotus. Tyypillisellä 45 000–70 000 €/v ansaitsevalla palkansaajalla marginaalivero on 35–47 %. Pääomatulovero (30 % alle 30 000 €/v, 34 % yli) ei sovellu tähän, vaikka monet sähköyhtiöt ja blogit kuvaavat asian niin.
Kun rajat ylittyvät: yli 100 kVA tai elinkeinotoiminta
Tämä artikkeli koskee kotitalouspientuottajaa. Jos järjestelmä ylittää 100 kVA nimellistehon (käytännössä noin 100 kWp – iso maatila tai taloyhtiö), pelisäännöt muuttuvat: sähköverovelvollisuus, ALV-rekisteröinti ja mahdollinen elinkeinotoiminnan luokitus tulevat kuvaan. Yli 50 % vuosituotannosta verkkoon myyvällä Verohallinto voi myös pidättäytyä myöntämästä kotitalousvähennystä, mutta tulolaji pysyy ansiotulona.
25 %:n menojäännöspoisto – verovähennyksen sydän
Mitä menojäännöspoisto käytännössä on
Menojäännöspoisto on niin sanottu degressiivinen poisto: prosentti otetaan aina jäljellä olevasta hankintamenosta, ei alkuperäisestä. Aurinkopaneelijärjestelmälle Verohallinto sallii enintään 25 % vuodessa. Käytännössä järjestelmä menettää poistopohjastaan neljänneksen joka vuosi, mutta poistettavaa riittää useaksi vuodeksi.
Mitä poiston pohjaan kuuluu
Poiston pohja on koko hankintameno: paneelit, invertteri, kiinnitysjärjestelmä, kaapelit, asennustyö ja pientuotantoilmoituksen kustannus. Toisin kuin kotitalousvähennys, joka koskee vain asennustyön osuutta, poisto kattaa myös laitteet. Verohallinnon ohje ei nimenomaisesti vähennä kotitalousvähennystä poiston pohjasta, joten käytännön tulkinta on, että näitä kahta vähennystä voi käyttää rinnakkain.
Tärkeä rajaus: vain myydyn osuus on vähennyskelpoista
Tämä on kohta, jossa useimmat oppaat sortuvat ja josta lähes ainoastaan Verohallinnon ohje varoittaa. Vuotuisesta poistosta ja muista kuluista vähennyskelpoista on enintään se osuus, joka vastaa myydyn sähkön suhdetta kokonaistuotantoon. Kaava on suoraviivainen:
Eli jos omakäyttöaste on 60 %, vain 40 % poistosta voi vähentää verkkoonmyyntitulosta. Käytännössä tämä ei kuitenkaan riitä romuttamaan verolaskelmaa, koska 40 % vuoden 1 poistosta (980 €) ylittää reilusti tyypillisen verkkoonmyyntitulon (70–110 €).
Pienemmän poiston voi tehdä – ja joskus kannattaa
Verohallinnon ohje sallii nimenomaisesti pienemmänkin kuin 25 % poiston tekemisen. Jos verkkoonmyyntitulo jää vuodelle 1 hyvin pieneksi (esim. 50 €), on järkevää tehdä vain juuri sen tulon kattava poisto ja säästää loput poistovaraa myöhemmille vuosille, jolloin pörssisähkön hinta voi olla korkeampi. Tämä strategia ei muuta lopputulosta lyhyellä aikavälillä, mutta jakaa poistovaran pitemmälle.
Vuosi
Poistamaton meno alussa
25 % poisto (täysi)
Myydyn osuus (40 %)
Poistamaton meno lopussa
1
9 800 €
2 450 €
980 €
7 350 €
2
7 350 €
1 838 €
735 €
5 513 €
3
5 513 €
1 378 €
551 €
4 135 €
5
3 101 €
775 €
310 €
2 326 €
10
n. 735 €
n. 184 €
n. 73 €
n. 552 €
15
n. 220 €
n. 55 €
n. 22 €
n. 165 €
Käytännön laskelma: Helsinki, 8 kWp, 9 800 €
Lähtöoletukset
Otetaan tyypillinen Helsingin omakotitalon järjestelmä esimerkkiin. Avaimet käteen -hinta on 9 800 €, mikä asettuu Aurinkokaupan ja Cellini Solarin 2026-listahintojen keskelle. PVGIS-laskuri (EU JRC) antaa Helsingin leveysasteille 35 asteen kulmassa etelään suunnatulle paneelille noin 900 kWh/kWp/v, joten 8 kWp tuottaa 7 200 kWh/v. Lämpöpumpun ja sähköauton omistavalla taloudella omakäyttöaste on yleensä 55–65 %, ja käytetään tässä 60 %. Verkkoonmyyntiin jää siis 2 880 kWh/v.
Vuosi 1: tulot ja vähennykset
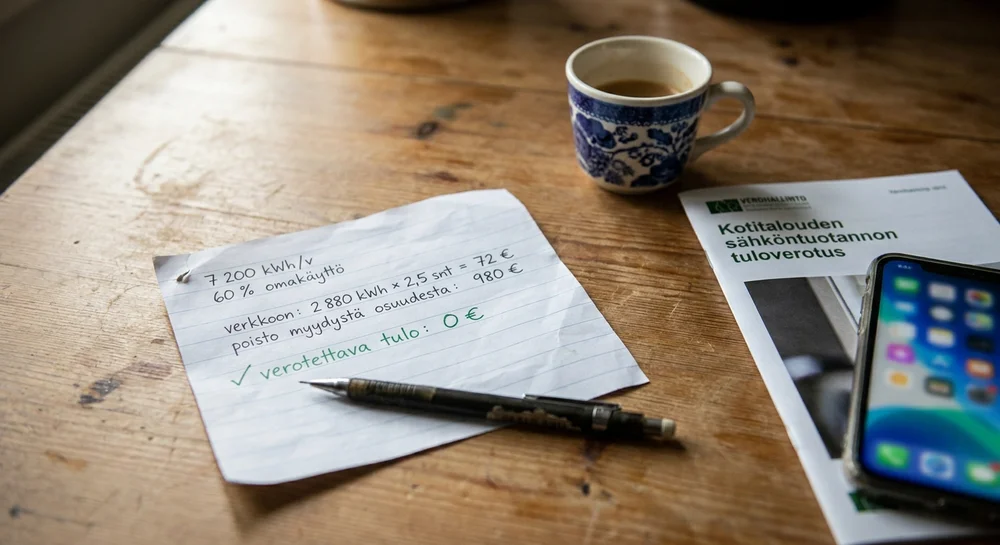
Verkkoonmyyntihinta on tämän laskelman ratkaiseva muuttuja. Pörssisähkön kuukausikeskihinta toukokuussa 2025 oli 2,27 snt/kWh ja kesäkuussa 2,33 snt/kWh sisältäen ALVin 25,5 %. Kun aurinkopaneeli tuottaa noin 70 % vuosituotannostaan touko–elokuussa, painotettu ALViton tuottajan hinta jää realistisesti 2,0–3,0 snt/kWh haarukkaan. Käytetään 2,5 snt/kWh. Verkkoonmyyntitulo on siis 2 880 × 0,025 = 72 €.
Vähennyspuoli näyttää tältä:
Poisto, myydyn osuus: 9 800 × 25 % × 40 % = 980 €
Vakuutus (osa kotivakuutuksesta), myydyn osuus: noin 12 €
Mittarivuokra tai DSO-pieni maksu, myydyn osuus: noin 0–12 €
Pesut ja huolto vuosi 1: 0 €
Yhteensä vähennettävää on noin 1 000 €. Verotettava ansiotulo on 72 € − 1 000 € = −928 €. Käytännössä verotettavaa tuloa ei jää, vero on 0 €, eikä mitään tarvitse merkitä veroilmoitukseen tämän tulon osalta. Poistamaton hankintameno seuraavalle vuodelle on 7 350 €.
Vuoden 1 verolaskelma yhdellä A4-arkilla: verkkoonmyyntitulo 72 €, vähennettävä poisto-osuus 980 €, verotettava tulo 0 €.
Vuodet 2–10: sama lopputulos
Poistotaulukon mukaisesti vähennyskelpoinen poisto-osuus pysyy reilusti yli verkkoonmyyntitulon vielä vuoden 10 jälkeen. Vuonna 5 vähennettävää on noin 310 €, joka edelleen ylittää 70–110 €:n vuosituloalan. Käytännössä omakotitalon pientuottajaa verotetaan ensimmäiset noin 12–15 vuotta nollaeurolla aurinkopaneelin verkkoonmyynnistä – riippumatta siitä, miten pörssisähkön hinta vaihtelee tuon ajan sisällä.
💡
Pidä omat laskelmat. Verohallinto ei seuraa poistovaraasi puolestasi. Tee yksinkertainen Excel: alkuperäinen hankintameno, vuosittain otettu poisto, jäljellä oleva meno. Tällä tiedolla pystyt todistamaan poistopohjasi 12 vuoden päästä, jos verottaja kysyy.
Verkkoonmyyntihinta 2025 oli paljon alempi kuin luulet
Kesäkuukausien pörssihinta romahti
Pörssisähkön kuukausikeskihinnat vuonna 2025 (Nord Pool FI, ALVilla) kertovat tarinan: tammikuu 6,63 snt/kWh, helmikuu 5,94, huhtikuu 6,00 ja sitten toukokuussa 2,27 ja kesäkuussa 2,33. Heinäkuussa 3,04, elokuussa 6,94. Aurinkopaneelin tuotantoprofiili on epäsymmetrinen: noin 70 % vuosituotannosta osuu touko–elokuuhun, eli juuri niihin kuukausiin, jolloin pörssihinta on alhaisin – aurinkotuotanto pörssisähkön ylitarjontaa.
Painotettu hinta tuottajalle ALVittomana
Tuottaja ei saa pörssihintaa sellaisenaan. Yksityishenkilön myynnistä alle 20 000 €/v rajan ALVia ei makseta, joten oikea vertailuhinta on ALViton: keskimäärin 4,05 snt/kWh vuonna 2025 koko vuoden tasolla, mutta aurinkopaneelin painotetussa kesäjakaumassa luku jää 2,0 snt/kWh:n tuntumaan. Sähköyhtiön mahdollinen välityspalkkio (Helen ja Vattenfall 0,30 snt/kWh, Oomi 2,90 €/kk + 0 snt/kWh, KSS Energia, Pohjois-Karjalan Sähkö ja Lumme Energia 0 snt/kWh) syö lopusta 0–0,3 snt/kWh.
Mitä tämä merkitsee verolaskelmalle
Käytännön nettotuottajan hinta 2025 oli 2,0–3,0 snt/kWh, ei 4,8 snt/kWh kuten monet hintaopastukset väittävät. Tämä alentaa myös ennustettua verkkoonmyyntituloa, mikä paradoksaalisesti kasvattaa poistovaran pitkäikäisyyttä. Vertailu sähköyhtiöiden ostotarjouksista löytyy GRIVOLT:n erillisestä myyntioppaasta.
Veroilmoitus 2026 – määräpäivät ja käytäntö
Esitäytetty saapuu helmikuun lopussa
Esitäytetty veroilmoitus saapuu OmaVero-palveluun 26.–27.2.2026. Sähköyhtiösi on todennäköisesti ilmoittanut Verohallinnolle suoraan, kuinka paljon olet myynyt sähköä vuonna 2025 ja millä hinnalla. Tämä summa näkyy esitäytetyssä yleensä otsikolla "muu ansiotulo" tai "sähkön myynti". Tarkista summa ja varmista, että sähköyhtiösi tieto vastaa omaa kirjanpitoasi.
Määräpäivät 2026
Henkilöasiakkaiden veroilmoituksen palautusmääräpäivät vuonna 2026 ovat 14.4.2026, 21.4.2026 tai 28.4.2026 – tarkka päivä on merkitty omaan veroilmoitukseesi. Liikkeen- ja ammatinharjoittajille sekä maanviljelijöille määräpäivä on 1.4.2026. Kiinteistöveroilmoitus erääntyy myös 14.4.2026. Vero.fi:n tärkeät päivämäärät -sivulta näet ajantasaiset päivät.
Mitä teet, jos verotettava tulo on 0 €
Tämä on tyypillinen tilanne ensimmäisten 12 vuoden ajan. Veroilmoitukseen ei tarvitse tehdä muutoksia, jos esitäytetty näyttää sähkön myyntitulon mutta sinulla on poistovaraa kattavasti. Käytännössä esitäytetty saattaa kuitenkin merkitä tulon ilman vähennyksiä. Tällöin lisää OmaVerossa vähennys "Tulonhankkimismenot" -kohtaan ja kirjaa poiston myydyn osuus, vakuutus, mittarivuokra ja mahdolliset huoltokulut. Liitä kirjanpitosi nähtäville Verohallinnon mahdollista myöhempää tarkistusta varten.
Kun verotettava tulo on yli 0 €
Kun poistovara loppuu (tyypillisesti vuosi 12+) tai poistat tarkoituksella vähemmän, verotettava tulo lisätään muuhun ansiotuloosi ja se verotetaan marginaaliprosentillasi. Pienillä summilla puhumme 15–35 €:n vuotuisesta verosta, joten asiaan ei kannata tuhlata kohtuuttomasti aikaa. Verohallinnon ohjeesta löydät esimerkit eri tilanteista.
Sudenkuopat – kolme yleistä virhettä
Aurinkopaneelilainan korot eivät ole vähennyskelpoisia
Vuoden 2024 päivitetty Verohallinnon ohje on tässä yksiselitteinen: "Kotitalouteen hankitun aurinko- tai tuulivoimalan hankintaan otetun velan korot ovat siten aina kokonaan verotuksessa vähennyskelvottomia." Tämä koskee myös tilannetta, jossa paneelit rahoitettiin osana asuntolainaa. Asuntolainan korkojen vähennysoikeus poistui kokonaan jo 1.1.2023, mutta aurinkopaneelin osalta sääntö on tiukempi: nollavähennys oli aina voimassa, eikä mahdollisesta yleisestä asuntolainakoron palautuksesta hyödytä paneeliosuutta.
Kotitalousvähennys ei pienennä poiston pohjaa
Tämä on harmaa alue, mutta käytännön tulkinta on, että kotitalousvähennys (35 % asennustyön osuudesta, max 1 600 €/hlö, omavastuu 100 €) ja menojäännöspoisto ovat erillisiä mekanismeja. Kotitalousvähennys on suora verovähennys, jonka saat hankinnan tehneenä vuonna. Poisto on sen sijaan vuotuinen menon vähennys verotettavasta tulosta. Verohallinnon ohje ei rajoita näiden yhdistämistä, mutta jos epävarmuus painaa, voit pyytää ennakkoratkaisua Verohallinnolta ennen ensimmäistä veroilmoitustasi.
Älä unohda merkitä alkuperäistä hankintamenoa
Kaikkein yleisin virhe on se, että pientuottaja ei tee lainkaan poistoa tai poistaa väärältä pohjalta. OmaVerossa on rajallinen tila tällaisille tiedoille, joten on syytä pitää erillinen kirjanpito (paperi tai Excel) järjestelmän hankintapäivästä lähtien. Ensimmäisen veroilmoituksen yhteydessä merkitse selkeästi: hankintapäivä, alkuperäinen hankintameno, otettu poisto, jäljellä oleva poistopohja. Sama kirjanpito jatkuu vuosi vuodelta. Jos myyt talon kymmenen vuoden päästä, jäljellä oleva poistopohja siirtyy uudelle omistajalle vain, jos asiasta on sovittu kauppakirjassa.
⚠️
Yleinen blogivirhe: kymmenet suomalaiset asentajayritysten ja pankkien ohjesivut puhuvat aurinkopaneelin verotuksesta pääomatulona. Verohallinnon ohje VH/3693/00.01.00/2024 on tässä lopullinen totuuslähde, ja se sanoo nimenomaisesti ansiotulo. Älä luota satunnaisiin hakukoneluetteloihin – Verohallinto on viranomainen, muut ovat mielipiteitä.
Milloin vero alkaa kertyä – vuosi 12+ skenaario
Poistovaran ehtyminen on hidasta mutta varmaa. Menojäännöspoiston luonteesta johtuen jäljellä oleva pohja puolittuu noin joka kolmas vuosi: 9 800 € → 4 135 € (vuosi 3) → 1 743 € (vuosi 6) → 735 € (vuosi 10) → 220 € (vuosi 15). Kun pohja painuu 200 €:n alapuolelle, vuotuinen 25 %:n poisto on enää 50 €:n luokkaa, ja siitä myydyn osuus 20 €. Tämän pisteen jälkeen verkkoonmyyntitulo (oletuksella 72 €/v) ylittää poiston ja verotettavaa tuloa alkaa kertyä.
Realistinen vero vuonna 15 omakotitalon palkansaajalla on noin 38 €:n verotettavasta tulosta marginaalivero 40 %:lla = 15 €/v. Vuonna 20 vero voi olla 25–35 €/v. Tämä on summa, jolla harvalle herää tarve optimoida – mutta syystä tai toisesta moni säikähtää, kun OmaVerossa lukee "vähennettävä jäännös 0 €". Kannattaa muistaa, että koko järjestelmän nettotuotto on tässä vaiheessa siirtynyt täysin omakulutuksen säästöön (8–15 snt/kWh kotitalouden sähkölaskussa) – verkkoonmyynnin merkitys on alkanut hupenemaan jo aiemmin.
Pörssisähkön äärikalliilla hetkillä – pakkanen 28.1.2026 oli 76 snt/kWh huipussaan – kotiakku alkaa olla taloudellisesti perusteltu juuri tällä logiikalla: kalliimpi omakulutus, halvempi verkkoonmyynti, ja kasvavalla poistovaran loppumisen myötä myös pieni vero verkkoonmyynnistä.
Usein kysytyt kysymykset
Miten ilmoitan verkkoonmyyntitulon, jos OmaVerossa lukee jo "muu ansiotulo"?
Tarkista esitäytetyn summa ja vertaa omaan kirjanpitoosi (sähköyhtiö lähettää vuosiyhteenvedon yleensä helmikuussa). Jos summat täsmäävät, lisää OmaVeron "Tulonhankkimismenot" -kohtaan poiston myydyn osuus, vakuutus ja mittarivuokra. Verotettava tulo lasketaan automaattisesti tulon ja vähennysten erotuksena. Jos vähennykset ylittävät tulon, verotettava tulo on 0 €.
Mitä jos myyn yli 5 000 € sähköä vuodessa – tuleeko siitä elinkeinotoimintaa?
5 000 €/v ei ole laissa määritelty raja. Verohallinnon ohje katsoo elinkeinotoiminnaksi systemaattisen, jatkuvaluonteisen toiminnan, jonka tarkoitus on voiton tavoittelu. Omakotitalon 8–15 kWp -järjestelmä, joka tuottaa pääosin omakäyttöä varten, ei lähde elinkeinotoiminnan piiriin, vaikka verkkoonmyynnistä saisi 200–500 € vuodessa. Iso 30 kWp+ -järjestelmä, jonka päätarkoitus on myynti, voi olla rajatapaus. Kun epävarmuus on, hae Verohallinnolta ennakkoratkaisu.
Voinko vähentää sähköauton lataussähkön omakäyttönä, jos lataan päivällä paneelien tuotosta?
Kyllä. Sähköauton lataus omasta verkkoliittymästä lasketaan kotitalouden omakäytöksi, vaikka ajat olisivatkin työmatkoja. Sähkövero ei tule kysymykseen, koska sähkö ei kulje verkon kautta. Sama pätee lämpöpumpun kuluttamaan sähköön. Omakäyttöaste lasketaan kokonaiskulutuksen suhteessa, ei kulutuslajin perusteella.
Pätevätkö samat verosäännöt kotiakulle?
Kotiakku ei muuta tulolajiluokitusta – akkuun ladattu ja sieltä purettu sähkö pysyy omakäyttönä, jos akku on kotitalouden omassa käytössä. Akun hankintameno kuuluu samaan poistopohjaan kuin paneelijärjestelmäkin, jos akku on hankittu osana samaa kokonaisuutta. Erillisestä myöhemmin hankitusta akusta voit aloittaa erillisen poistolaskennan.
Mitä jos minulla on useita paneeleita eri vuosina hankittuna?
Jokaisella hankintaerällä on oma poistopohjansa ja oma poistoaikataulunsa. Käytännössä pidät erillistä kirjanpitoa ensimmäisestä 8 kWp -järjestelmästä (vuosi 1: 9 800 €) ja myöhemmin lisätystä 4 kWp -laajennuksesta (vuosi 5: 5 200 €). Vuotuinen kokonaispoisto on näiden summa, ja myydyn osuuden rajaus tehdään koko järjestelmän kokonaistuotannosta.
Onko sähkövero pientuottajalla mahdollinen?
Kotitalouden alle 100 kVA -järjestelmä on vapaa kaikista sähköveron velvollisuuksista (ei rekisteröintiä, ei ilmoituksia, ei veroa). 100 kVA on käytännössä noin 100 kWp – tämä koskee vain isoja maatilan ja taloyhtiön järjestelmiä. Verkkoon myyty sähkö ei myöskään aiheuta sähköveroa pientuottajalle, koska veron kerää lopullinen sähkönkäyttäjän jakeluverkkoyhtiö.
Yhteenveto
Aurinkopaneelin verotus 2026 omakotitalolle palautuu kolmeen avaintekijään. Ensinnäkin, verkkoonmyyntitulo on ansiotuloa, ei pääomatuloa – ja siksi se yhdistyy palkkaan, eläkkeeseen ja muihin ansioihin marginaaliveron piirissä. Toiseksi, 25 %:n menojäännöspoisto myydyn osuuden mukaan rajattuna kattaa verkkoonmyyntitulon kokonaan ensimmäiset 12–15 vuotta – vero on käytännössä 0 €. Kolmanneksi, veroilmoituksen määräpäivä 2026 on 14.4., 21.4. tai 28.4.2026, ja esitäytetty saapuu OmaVeroon helmikuun lopussa.
Käytännön suositus: pidä yksinkertainen Excel poistovarasta lähtien järjestelmän asennuspäivästä, säilytä laskut alkuperäisen hankintamenon todistamiseksi, ja luota Verohallinnon ohjeeseen VH/3693/00.01.00/2024 ennen kaikkia muita lähteitä. Jos olet vasta harkitsemassa hankintaa, GRIVOLT:n aurinkopaneelien hintaoppaasta 2026 ja omakotitalon takaisinmaksuoppaasta löydät hinta- ja tuottoarvioita 2026-tason luvuilla.
Tekoälypohjainen analyysi3D-aurinkoenergiasimulaattoriTukes-ammattilaisten verkostovertailu- ja kilpailutuspalvelu
GRIVOLT on Suomen johtava puhtaan energian tietopalvelu ja vertailualusta. Autamme suomalaisia löytämään luotettavan asentajan ja parhaan ratkaisun aurinkopaneeli-, kotiakku- ja sähköautolataushankintoihin.